
半導体製造装置業界
AIブームで市場規模は
6兆円を突破!
爆発的に伸びる「日本製半導体製造装置」
最新トレンド
引き続き高水準な投資が続く
半導体は電気の流れを制御する以外にアナログ信号からデジタル信号への変換や、電流・電圧の増幅などの性質を持っています。この性質を使えば演算や記憶を行う「集積回路」(IC)や、増幅やスイッチングを行う「トランジスタ」をつくることができます。現在、半導体は多くの電子機器に使われており、私たちの生活を支えるものとなっています。
半導体の製造工程は、大きく「前工程」と「後工程」の2つに分類されます(下表)。
| 工程 | 内容 | |
|---|---|---|
| 前工程 | 成膜 | ウエハー表面に膜をつくる |
| 塗布 | 膜の表面にフォトレジストを塗布 | |
| 露光・現像 | 回路を転写し、不要なフォトレジストを除去 | |
| エッチング | 不要な膜を除去 | |
| イオン注入・平坦化 | 電気的特性を変化させ、ウエハー表面を研磨 | |
| 電極形成 | 配線用の電極を埋め込む | |
| 検査 | チップごとに検査 | |
| 後工程 | グラインディング | ウエハー裏を削り薄膜化 |
| ダイシング | チップ一つひとつに切断 | |
| ダイボンディング | チップを基板に接着 | |
| ワイヤーボンディング | 基板とチップを金線で接続 | |
| モールディング | チップを樹脂でパッケージング | |
| 最終検査 | 異常品を取り除く | |
「前工程」は、シリコンウエハーの表面に電子回路を形成する工程です。近年では回路を細かく描く微細化技術が進歩し、この技術によって高集積化が可能となり、消費電力を抑えつつ高性能な半導体が製造できます。
「後工程」は、回路を形成したウエハーからチップを切り出しパッケージングや外部端子と接続を行い、製品として完成させる工程です。前工程の微細化が限界に近づく中、次に半導体を高性能化する技術としてパッケージングが注目されています。これにより、微細化と異なる別の手法で、性能の向上が可能となります。
AI普及が市場を牽引
世界半導体市場統計(WSTS)は6月、「これまで世界半導体市場が1兆ドルを超えるのは2030年頃との見方が主流でしたが4年前倒しとなり、2026年に到達する見込みである」と発表しました。その理由として、AIの普及によるデータセンターへの投資や、HBM(高帯域幅メモリー)の需要が高まりによって、ロジックとメモリーの市場規模が拡大していることが要因であると考えられます。
年初にGartnerが発表した世界半導体企業の売上高ランキング(推定値)を見ても、各社大幅に増加しています。
その結果、半導体製造装置に対する需要が拡大しています。
| 順位 | 企業名 | 売上高(億米ドル) | 成長率 |
|---|---|---|---|
| 1 | NVIDIA | 1,257 | +63.9% |
| 2 | Samsung Electronics | 725 | +10.4% |
| 3 | SK hynix | 606 | +37.2% |
| 4 | Intel | 479 | -3.9% |
| 5 | Micron Technology | 415 | +50.2% |
※出典:Gartner
世界半導体製造装置の
市場予測を大幅に上方修正
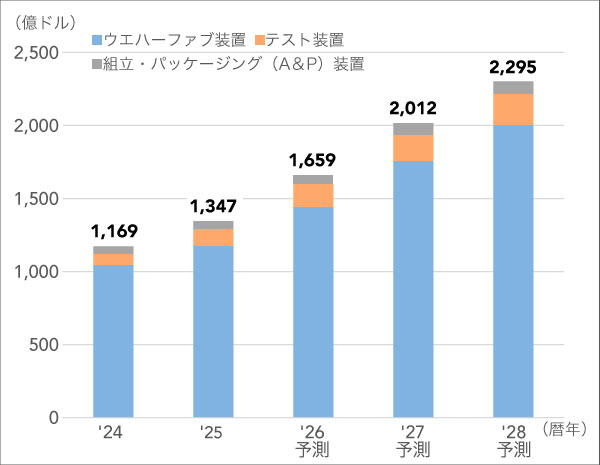
国際半導体製造装置材料協会(SEMI)は7月、世界半導体製造装置の2026年央市場予測を発表しました(グラフ1)。「HBM向けDRAM技術を中心とした先進メモリー投資、および先端ロジック投資が急増している」として、前年末の予測から大幅な上方修正を行いました。
SEMIの予測によると、2026年の世界の半導体製造装置(新品)売上高は前年比23.2%増の1659億ドルに達し、過去最高を記録する見込みです。AI需要が主導し、5年連続の成長を遂げ、2028年には世界総販売額が2295億ドルに到達すると予想しています。
セグメント別に見ると、前工程を担う「ウエハーファブ装置」の売上高は、2026年に前年比23.1%増の1439億ドルと予測され、デバイスメーカーがAI関連ワークロードへの対応を目的とした生産能力増強とプロセス移行を進めている中、装置販売額は2027年に21.8%増、2028年に14.1%増と拡大し、2000億ドルを突破する見通しです。
この成長は、AIアクセラレーターや高性能コンピューティング(HPC)向けの先進ノード(2㎚世代のGAA本格量産移行など)への投資や、DRAM(HBM含む)・NANDなどの先進メモリーへの投資加速が下支えしています。
後工程装置の市場も、AI関連需要の恩恵を受け拡大が続くと見込まれます。「テスト装置」の売上高は2026年に前年比31.0%増の153億ドルとなり、2028年には208億ドルに達すると予想されます。「組立・パッケージング装置」の売上高は2026年に同9.6%増の67億ドルとなり、2028年には86億ドルに達する見込みです。
SEMIは「デバイスの複雑化、先進およびヘテロジニアス・パッケージングの採用拡大、AIやHBMデバイスに求められるきびしい性能・信頼性要件」が後工程装置の成長を支えている」と分析しています。
※出典:国際半導体製造装置材料協会(SEMI)
「2026年央市場予測」
装置投資の上位3地域は
中国・台湾・韓国
地域別では、中国・台湾・韓国が装置投資の上位3地域を占めています。
中国は最大市場の地位を維持するものの、近年の高水準な投資の反動から2026年の成長はゆるやかになると見られています。
そのほかの地域でも、サプライチェーンの地域分散化や各国政府の支援、特定用途向けの投資増強を背景に、2027年および2028年に装置投資が拡大する見込みとなっています。
日本製半導体製造装置の販売高予測
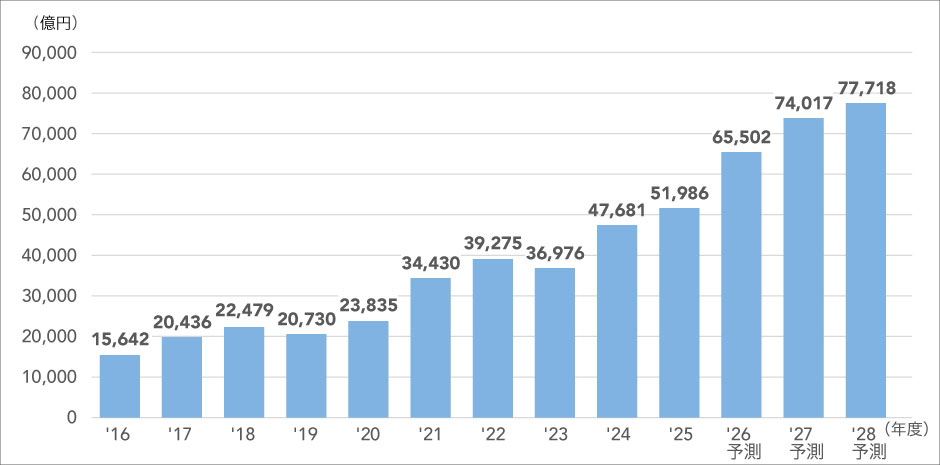
日本半導体製造装置協会(SEAJ)は7月、「半導体・FPD製造装置需要予測(2026~2028年度)」を発表(グラフ2)。日本製半導体製造装置の販売高予測については、2026~2028年度のすべての年度で、今年1月発表の予測金額から大幅な上方修正となりました。
2026年度の日本製半導体製造装置販売高は、前年度比26.0%増の6兆5502億円と予測しました。AIサーバー向け先端ロジックの旺盛な投資に加え、HBM(高帯域幅メモリー)を中心としたDRAM投資の大幅増加が市場をけん引。2025年度に初めて5兆円超を達成しましたが、そこからさらに1.3兆円以上の大幅増により6.5兆円を突破する見込みとなりました。
2027年度は、同13.0%増の7兆4017億円としました。AIサーバー向けの半導体需要は依然として旺盛で、これまで増産のボトルネックとなっていた新規ファブ(半導体工場)の建屋が順次完成して装置を搬入できる環境が整うと見ています。
2028年度は、引き続き高水準な投資が続くとして、同5.0%増の7兆7718億円と予測しており、半導体製造装置は中期的に高い成長が見込まれるとしています。
※出典:日本半導体製造装置協会(SEAJ)
「半導体・FPD製造装置需要予測(2026~2028年度)」
装置メーカーから増産要請を受けている板金業界
好調な半導体製造装置に関連して装置メーカーは、半導体の「スーパーサイクル」を見据え、板金サプライヤーに対して大幅な増産要請を行っています。今年度下期以降でも20% 以上の増産を要請されているサプライヤーが多く、その中で目立つのは製造装置メーカーがサプライヤーの「選択と集中」を進め、組立までの一貫生産に対応できるサプライヤーに仕事を集約するようになっています。これにより、大型の検査装置の組立に対応できる工場スペースを持っているサプライヤーがティアワン(Tier 1)となり、加工に特化して一貫生産に対応するTier 1を通じて受注するサプライヤーに二分され始めています。
こうした状況の中で、板金サプライヤーの間では設備を増強する動きが顕著になっており、設備の不足感が生じています。さらに人手不足も重なり、自動化投資へのニーズも高まっています。
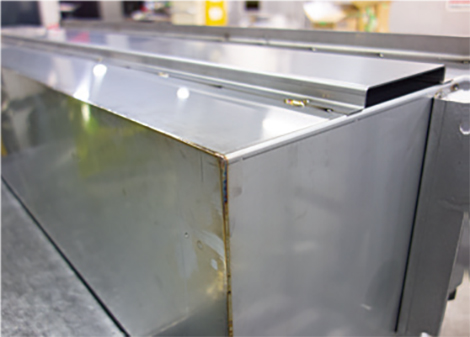
ファイバーレーザ溶接された半導体製造装置の部材
記事:マシニスト出版